Сомадо 300 000 ₸
Мерзімдо 30 дней
Мөлшерлемедо 0,29%
- Картаға
- Шотқа
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
Шарттарды салыстырып, өзіңізге қолайлы нұсқаны онлайн таңдаңыз.
Tengebai
Қарапайым шарттар және онлайн өтінім
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 01.22.0004.M · ЖТСМ: от 3,72% до 179%
ҚНРДА лицензиясы № 02.21.0093.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.21.0093.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.23.0011.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.23.0011.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0010.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0010.M · ЖТСМ: до 179%
Ломбард, МҚҰ емес · ЖТСМ: до 179%
Ломбард, МҚҰ емес · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0010.M · ЖТСМ: от 3,7% до 46%
ҚНРДА лицензиясы № 02.21.0010.M · ЖТСМ: от 3,7% до 46%
ҚНРДА лицензиясы № 02.22.0005.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.22.0005.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0065.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 02.21.0065.M · ЖТСМ: от 3,7% до 179%
ҚНРДА лицензиясы № 05.21.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 05.21.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.25.0003.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0028.M · ЖТСМ: до 179%
ҚНРДА лицензиясы № 02.21.0028.M · ЖТСМ: до 179%
Қазақстанда микрокредиттер және тұтынушы кредиттеу саласында 7 жылдан астам уақыт қаржы журналістігімен айлыстырады. МФО таңдау бойынша аналитикалық қарап-тексерулер мен ұсыныстар дайындайды.
ҚР заңнамасы мен АРРФР талаптарына сай келетін қаржылық продукттарды талдауға, сондай-ақ қаржылық қызметтер тұтынушыларының құқықтарын қорғауға маман. Кредит шарттамаларының сараптамасын жүргізеді және заемдарға қатерлерді азайту жөнінде консультация береді.
Банк несие беруден бас тартса немесе несиелік тарих ақсап тұрса, көптеген адам микроқаржы ұйымдарына (МҚҰ) жүгінеді. Бұл мақалада 2026 жылға арналған он МҚҰ-ның шарттары салыстырылады: сома, мерзім, мөлшерлеме, ГЭСВ, жас цензі және шешім қабылдау уақыты. Сондай-ақ өтінімді қалай толтыру керегі, қандай құжаттар қажет, қарызды қалай өтеу және ұзарту керегі, комиссиялар мен айыппұлдар қалай есептелетіні түсіндіріледі. Деректер компаниялардың ресми шарттарына негізделген, ал соңында алты сұрақтан тұратын ЖҚС бөлімі берілген.
Төмендегі кестеде он МҚҰ-ның негізгі шарттары жинақталған. Сома мен мерзім МҚҰ ішкі скоринг жүйесіне және қарыз алушының деректеріне байланысты өзгеруі мүмкін, сондықтан нақты цифрларды ресімдеу алдында компанияның өз сайтынан тексерген жөн.
| МҚҰ | Сома | Мерзім | Мөлшерлеме | ГЭСВ | Жас | Шешім |
|---|---|---|---|---|---|---|
| TengeDa | 350 000 ₸-ге дейін | 3 айға дейін | 0,29%-ға дейін | 179%-ға дейін | 21–68 | 5 минут |
| GMoney | 200 000 ₸-ге дейін | 30 күнге дейін | 0,29%-ға дейін | 179%-ға дейін | 18-ден | 15 минут |
| CreditPlus | 300 000 ₸-ге дейін | 30 күнге дейін | 0,01%-дан | 3,7%–46% | 18–70 | 15 минут |
| Credit365 | 300 000 ₸-ге дейін | 30 күнге дейін | 0,1%-дан | 3,7%–179% | 18–75 | 15 минут |
| Vivus | 300 000 ₸-ге дейін | 30 күнге дейін | 0,01%-дан | 3,72%–179% | 18-ден | 10 минут |
| Acredit | 300 000 ₸-ге дейін | 30 күнге дейін | 0,01%-дан | 3,7%–179% | 18–75 | 7 минут |
| CreditBar | 400 000 ₸-ге дейін | 60 айға дейін | жылдық 38%-ға дейін | 46%-ға дейін | 18–75 | 9 минут |
| Kviku | 170 000 ₸-ге дейін | 45 күнге дейін | 0,01%-дан | 3,7%–179% | 18-ден | 3 минут |
| Лайм Кредит | 400 000 ₸-ге дейін | 35 күнге дейін | 0,29%-ға дейін | 179%-ға дейін | 18-ден | 5 минут |
| ZaimBee | 194 000 ₸-ге дейін | 45 күнге дейін | 0,29%-дан | 179%-ға дейін | 18–75 | 10 минут |
Кестеден көрінетіндей, ең үлкен сомамен CreditBar (400 000 ₸-ге дейін) және Лайм Кредит (400 000 ₸-ге дейін) ерекшеленеді, ал CreditBar сонымен қатар мерзімі бойынша да көш бастайды: ол жалғыз тізімдегі компаниялардың ішінен 60 айға дейінгі ұзақ мерзімді нұсқа ұсынады, қалғандары негізінен 30–45 күнге шектелген. Ең жылдам шешім Kviku-де: тек 3 минут.
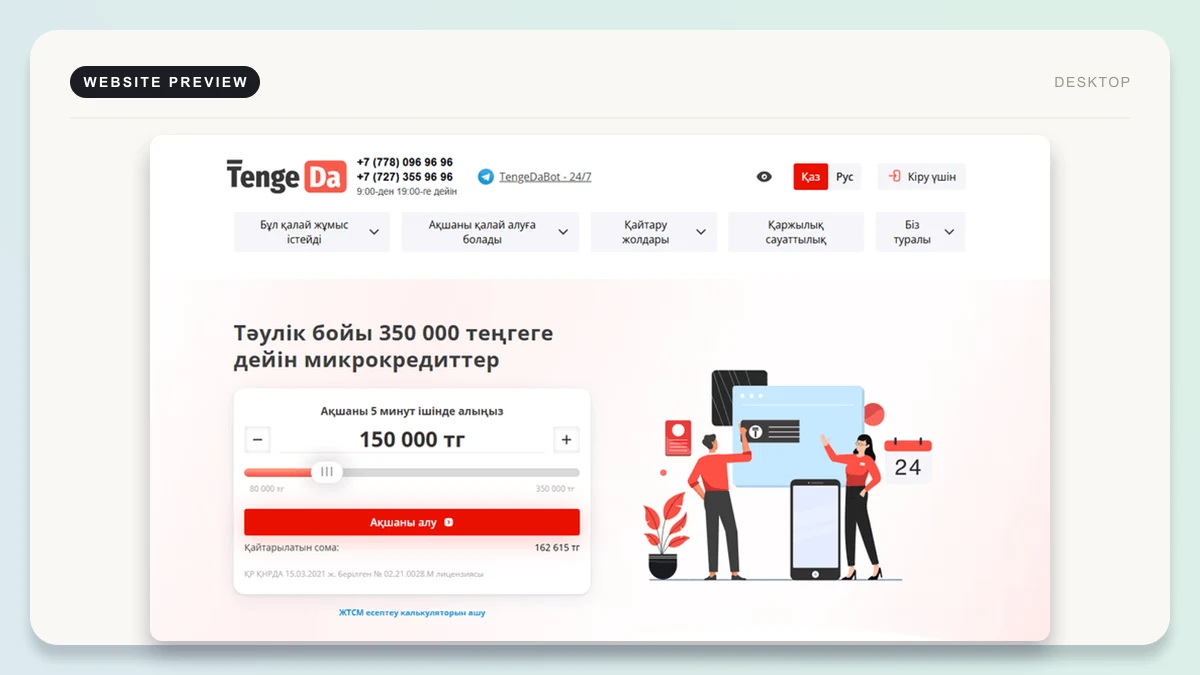
TengeDa 80 000 ₸-тен 350 000 ₸-ге дейінгі қарызды 5-тен 90 күнге дейінгі мерзімге ұсынады. Мөлшерлеме 0,29%-ға дейін, ГЭСВ 179%-ға дейін жетеді. Өтінім беру үшін 21 жастан 68 жасқа дейін болу қажет, ал жеке куәлік негізгі құжат болып табылады. Шешім орта есеппен 5 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 80 000–350 000 ₸ |
| Мерзім | 5–90 күн |
| Мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас | 21–68 |
| Құжат | Жеке куәлік |
| Шешім | 5 минут |
Артықшылықтары:
Кемшіліктері:
GMoney 20 000 ₸-тен 200 000 ₸-ге дейінгі соманы 10-нан 30 күнге дейінгі мерзімге береді. Жас шегі 18-ден бастап, шешім 15 минутта қабылданады. Мөлшерлеме 0,29%-ға дейін, ГЭСВ 179%-ға дейін.
| Шарт | Мәні |
|---|---|
| Сома | 20 000–200 000 ₸ |
| Мерзім | 10–30 күн |
| Мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас | 18-ден |
| Құжат | Жеке куәлік |
| Шешім | 15 минут |
Артықшылықтары:
Кемшіліктері:
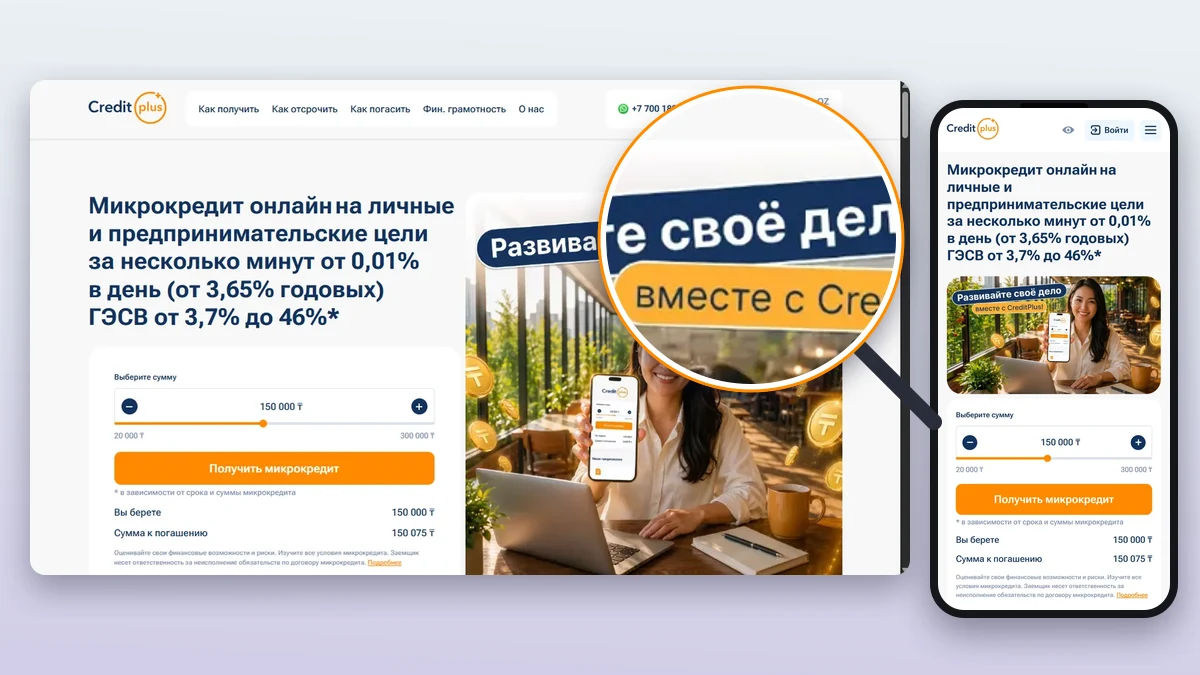
CreditPlus 20 000 ₸-тен 300 000 ₸-ге дейін, 5-тен 30 күнге дейінгі мерзімге қарыз береді. Мөлшерлеме 0,01%-дан басталады, ГЭСВ 3,7%-дан 46%-ға дейін ауытқиды: бұл тізімдегі ең төмен жоғарғы ГЭСВ көрсеткіштерінің бірі. Жас цензі 18–70.
| Шарт | Мәні |
|---|---|
| Сома | 20 000–300 000 ₸ |
| Мерзім | 5–30 күн |
| Мөлшерлеме | 0,01%-дан |
| ГЭСВ | 3,7%–46% |
| Жас | 18–70 |
| Құжат | Жеке куәлік |
| Шешім | 15 минут |
Артықшылықтары:
Кемшіліктері:
Credit365 20 000 ₸-тен 300 000 ₸-ге дейінгі қарызды 10-нан 30 күнге дейінгі мерзімге ұсынады. Мөлшерлеме 0,1%-дан, ГЭСВ 3,7%-дан 179%-ға дейін. Жас цензі 18–75, бұл тізімдегі ең кең диапазондардың бірі.
| Шарт | Мәні |
|---|---|
| Сома | 20 000–300 000 ₸ |
| Мерзім | 10–30 күн |
| Мөлшерлеме | 0,1%-дан |
| ГЭСВ | 3,7%–179% |
| Жас | 18–75 |
| Құжат | Жеке куәлік |
| Шешім | 15 минут |
Артықшылықтары:
Кемшіліктері:
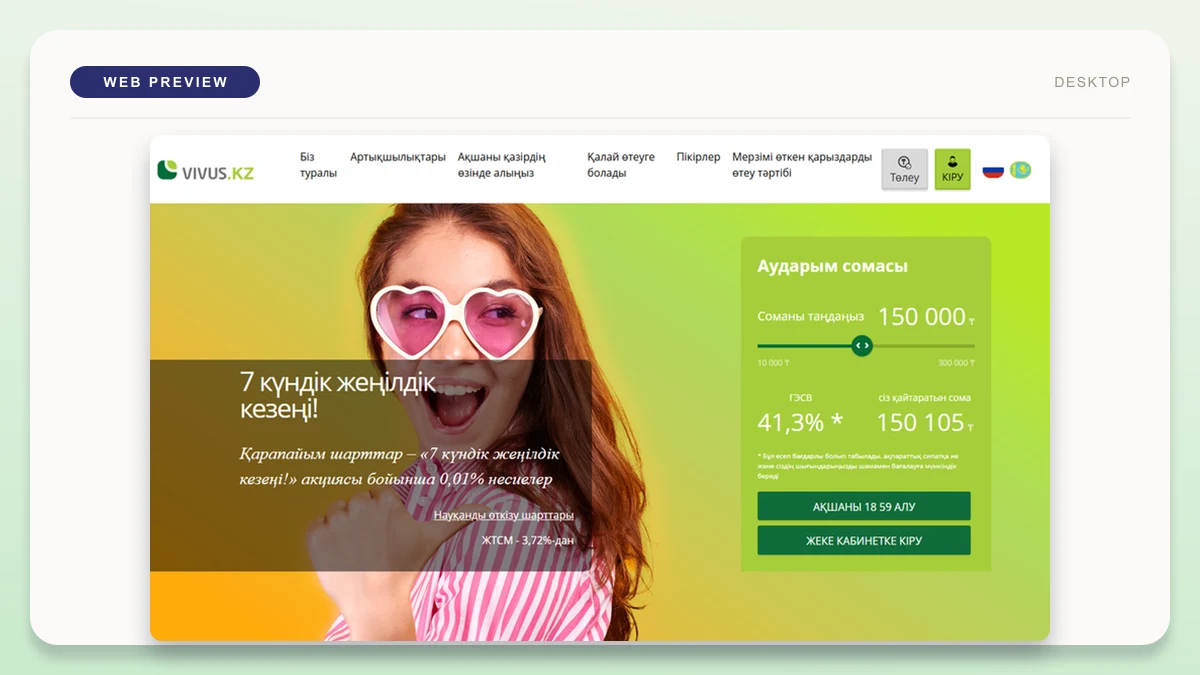
Vivus 10 000 ₸-тен 300 000 ₸-ге дейінгі соманы 10-нан 30 күнге дейінгі мерзімге береді. Мөлшерлеме 0,01%-дан, ГЭСВ 3,72%-дан 179%-ға дейін. Жас шегі 18-ден бастап, шешім 10 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 10 000–300 000 ₸ |
| Мерзім | 10–30 күн |
| Мөлшерлеме | 0,01%-дан |
| ГЭСВ | 3,72%–179% |
| Жас | 18-ден |
| Құжат | Жеке куәлік |
| Шешім | 10 минут |
Артықшылықтары:
Кемшіліктері:
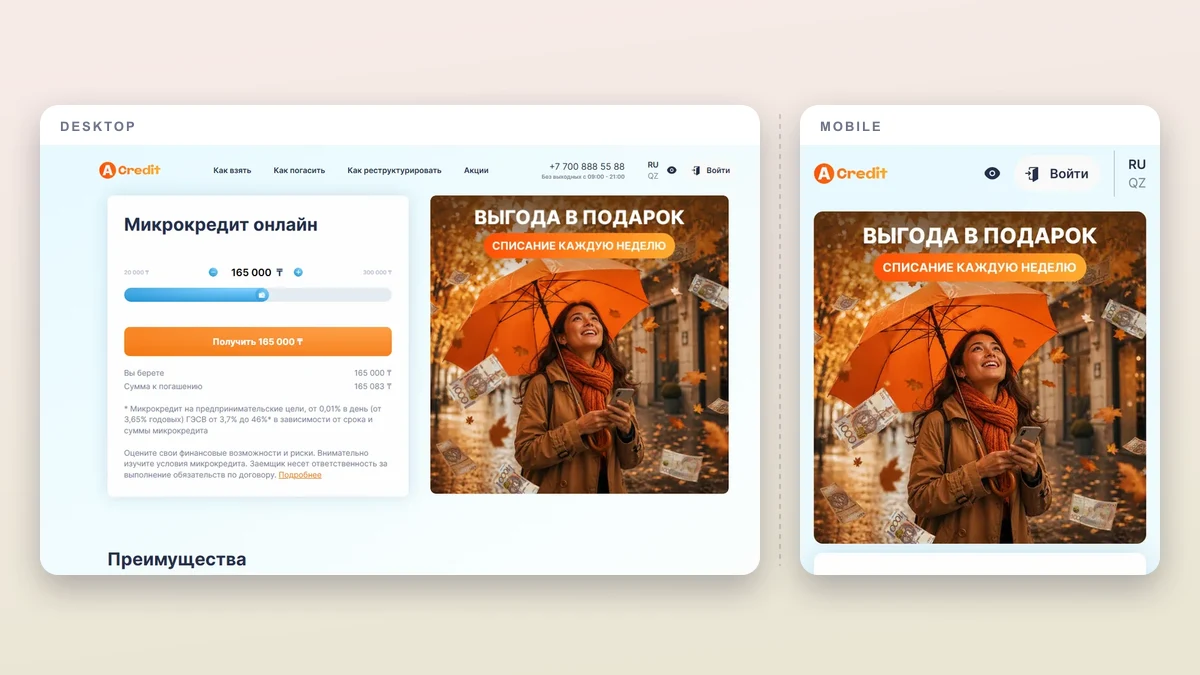
Acredit 20 000 ₸-тен 300 000 ₸-ге дейін, 5-тен 30 күнге дейінгі мерзімге қарыз ұсынады. Мөлшерлеме 0,01%-дан, ГЭСВ 3,7%-дан 179%-ға дейін. Жас цензі 18–75, шешім тек 7 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 20 000–300 000 ₸ |
| Мерзім | 5–30 күн |
| Мөлшерлеме | 0,01%-дан |
| ГЭСВ | 3,7%–179% |
| Жас | 18–75 |
| Құжат | Жеке куәлік |
| Шешім | 7 минут |
Артықшылықтары:
Кемшіліктері:
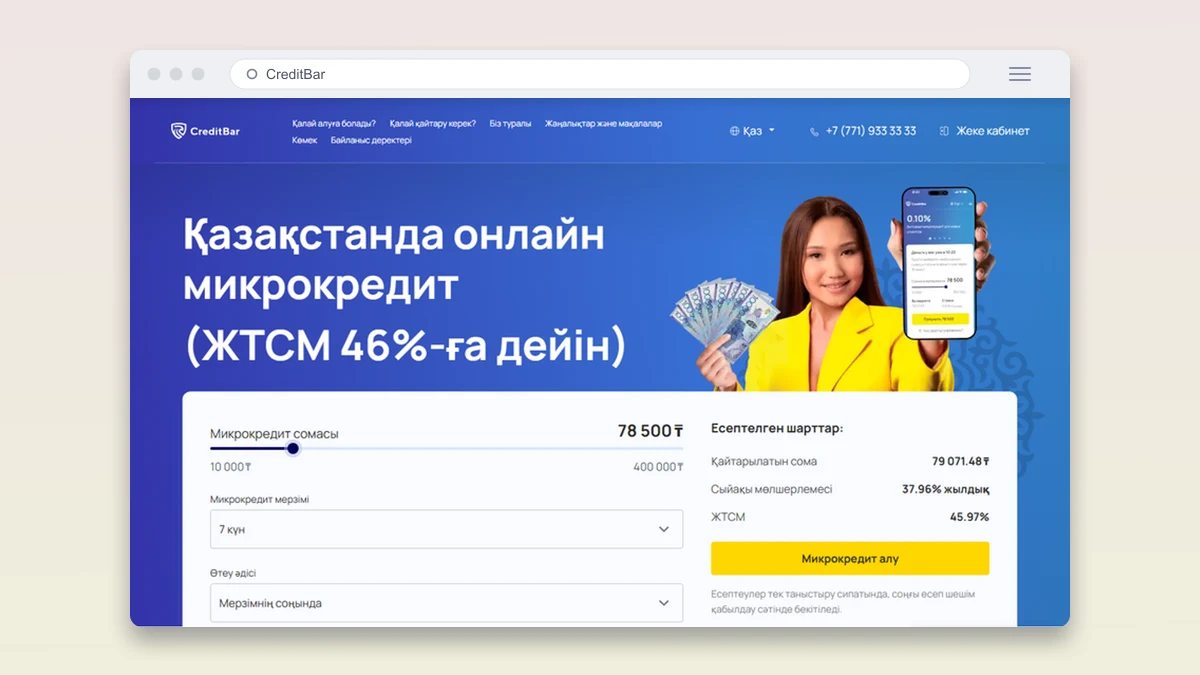
CreditBar тізімдегі ерекше ұсыныс: сома 400 000 ₸-ге дейін, ал мерзім 60 айға дейін созылады: бұл басқа барлық МҚҰ-дан үлкен алшақтық. Мөлшерлеме жылдық 38%-ға дейін, ГЭСВ 46%-ға дейін. Жас цензі 18–75, шешім 9 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 10 000–400 000 ₸ |
| Мерзім | 7 күннен 60 айға дейін |
| Мөлшерлеме | жылдық 38%-ға дейін |
| ГЭСВ | 46%-ға дейін |
| Жас | 18–75 |
| Құжат | Жеке куәлік |
| Шешім | 9 минут |
Артықшылықтары:
Кемшіліктері:
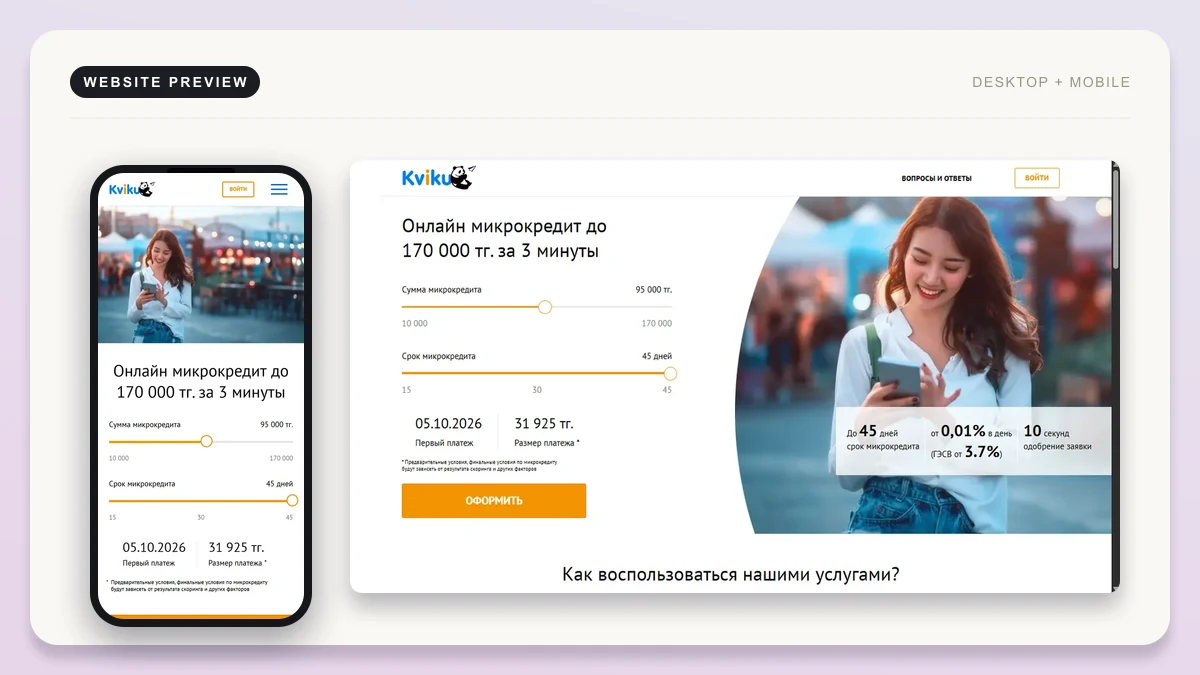
Kviku 10 000 ₸-тен 170 000 ₸-ге дейінгі қарызды 15-тен 45 күнге дейінгі мерзімге береді. Мөлшерлеме 0,01%-дан, ГЭСВ 3,7%-дан 179%-ға дейін. Жас шегі 18-ден бастап, шешім тізімдегі ең жылдамы: 3 минут.
| Шарт | Мәні |
|---|---|
| Сома | 10 000–170 000 ₸ |
| Мерзім | 15–45 күн |
| Мөлшерлеме | 0,01%-дан |
| ГЭСВ | 3,7%–179% |
| Жас | 18-ден |
| Құжат | Жеке куәлік |
| Шешім | 3 минут |
Артықшылықтары:
Кемшіліктері:
Лайм Кредит 20 000 ₸-тен 400 000 ₸-ге дейінгі қарызды 5-тен 35 күнге дейінгі мерзімге ұсынады. Мөлшерлеме 0,29%-ға дейін, ГЭСВ 179%-ға дейін. Жас шегі 18-ден бастап, шешім 5 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 20 000–400 000 ₸ |
| Мерзім | 5–35 күн |
| Мөлшерлеме | 0,29%-ға дейін |
| ГЭСВ | 179%-ға дейін |
| Жас | 18-ден |
| Құжат | Жеке куәлік |
| Шешім | 5 минут |
Артықшылықтары:
Кемшіліктері:
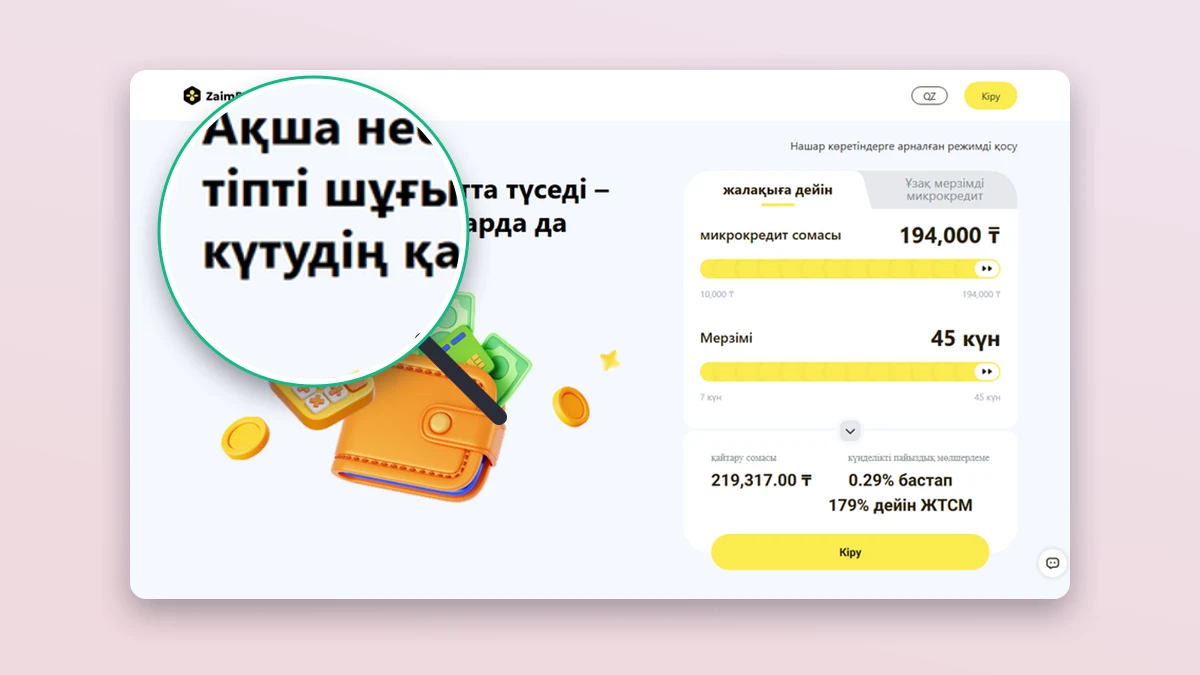
ZaimBee 10 000 ₸-тен 194 000 ₸-ге дейінгі соманы 7-ден 45 күнге дейінгі мерзімге береді. Мөлшерлеме 0,29%-дан, ГЭСВ 179%-ға дейін. Жас цензі 18–75, шешім 10 минутта қабылданады.
| Шарт | Мәні |
|---|---|
| Сома | 10 000–194 000 ₸ |
| Мерзім | 7–45 күн |
| Мөлшерлеме | 0,29%-дан |
| ГЭСВ | 179%-ға дейін |
| Жас | 18–75 |
| Құжат | Жеке куәлік |
| Шешім | 10 минут |
Артықшылықтары:
Кемшіліктері:
«Бас тартусыз қарыз» деген атау МҚҰ автоматты скоринг жүйесі арқылы жұмыс істейтінін білдіреді. Өтінім түскенде жүйе қарыз алушының ЖСН-і, жеке куәлігі және банктік деректері бойынша ақпаратты бірнеше секундта тексереді. Шешім қабылдау кезінде банктердегідей ұзақ қолмен қарау кезеңі болмайды, сондықтан үдеріс минуттармен өлшенеді.
Дегенмен «бас тартусыз» деген атау мақұлдау кепілдігін білдірмейді. Скоринг алгоритмі әрбір өтінімді жеке бағалайды, сондықтан кейбір жағдайда МҚҰ бас тартуы да мүмкін. Атаудың мәні: процестің жеделдігі мен қолжетімділігінде, ал соңғы шешім әрдайым автоматты жүйенің нәтижесіне байланысты.
Банктер несие беру алдында қосымша құжаттар: табыс туралы анықтама, жұмыс орнынан растама: сұрауы жиі кездеседі, ал МҚҰ көбіне тек жеке куәлікпен шектеледі. Банктегі шешім бірнеше күнге созылуы мүмкін, МҚҰ-да бұл минуттар мәселесі.
Керісінше, МҚҰ мөлшерлемесі банктік несиеге қарағанда әдетте жоғары, себебі қысқа мерзімге, аз құжатпен, жоғары тәуекел деңгейінде қарыз беріледі. Сондықтан МҚҰ қарызы шұғыл қажеттілікке ыңғайлы, ал ұзақ мерзімді ірі сомаларға банктік несие тиімдірек болуы мүмкін.
Тізімдегі МҚҰ-лар 10 000 ₸-тен 400 000 ₸-ге дейінгі соманы ұсынады. Ең төменгі шектер: Vivus, Kviku, CreditBar және ZaimBee-де 10 000 ₸-тен басталады, ал ең жоғарғы шектер CreditBar пен Лайм Кредитте 400 000 ₸-ге жетеді.
Мерзім бойынша көпшілігі 30 күн шамасын ұстанады, бірақ ерекшеліктер де бар. TengeDa 3 айға дейін, Kviku мен ZaimBee 45 күнге дейін, ал CreditBar: 60 айға дейін мерзім ұсынады. Мерзімді таңдағанда қарыздың жалпы құнына әсер ететінін ескеру керек: неғұрлым мерзім ұзақ болса, соғұрлым төлем сомасы кем болғанымен, өтелетін мерзім мен жалпы шығын да ұлғаюы мүмкін.
ГЭСВ (жылдық тиімді сыйақы мөлшерлемесі): қарыздың нақты құнын көрсететін негізгі көрсеткіш, себебі ол барлық комиссияларды ескереді. Тізімдегі МҚҰ-лардың көбінде ГЭСВ жоғарғы шегі 179%-ды құрайды: TengeDa, GMoney, Credit365, Vivus, Acredit, Лайм Кредит және ZaimBee осы деңгейде. CreditPlus (46%) пен CreditBar (46%) айтарлықтай төмен ГЭСВ ұсынады.
Мөлшерлеме мен ГЭСВ екі бөлек көрсеткіш екенін түсіну маңызды: мөлшерлеме тек негізгі қарыз бойынша есептелетін пайызды білдірсе, ГЭСВ барлық қосымша комиссияларды қосып, толық жылдық құнды көрсетеді. Сондықтан шешім қабылдау алдында дәл осы ГЭСВ-ге назар аудару керек, тек жарнамалық мөлшерлемеге емес.
Көптеген МҚҰ жаңа клиенттерге алғашқы қарызды жеңілдетілген шартпен ұсынады. Осы жинақтағы Source of Truth деректерінде нақты акция шарттары (мысалы, «алғашқы қарыз 0%-бен») әрбір компания бойынша жеке көрсетілмеген, сондықтан нақты акция шарттарын таңдаған МҚҰ-ның ресми сайтынан немесе жеке кабинетінен тексеру қажет. Жалпы тәжірибеде мұндай ұсыныстар шектеулі сомаға және қысқа мерзімге қолданылады.
Барлық он МҚҰ да ресімдеу үшін жеке куәлікті негізгі құжат ретінде талап етеді, бұл ақшаны электронды түрде: банк картасына аударым арқылы алуды білдіреді. Нақты аударым арнасы (карта, электрондық әмиян немесе өзге тәсіл) әр компанияда әр түрлі болуы мүмкін, сондықтан ресімдеу кезінде қолжетімді нұсқаларды жеке кабинетте тексерген жөн.
Жас цензі МҚҰ-ға қарай өзгереді. Ең кең диапазон: GMoney, Vivus, Kviku, Лайм Кредит секілді компанияларда 18 жастан бастап қолжетімді. Credit365, Acredit, CreditBar және ZaimBee 18–75 жас аралығын қамтиды, ал TengeDa мен CreditPlus сәйкесінше 21–68 және 18–70 жас шегін белгілеген. Азаматтық пен тіркеу талаптары әр компанияда жеке кабинетте немесе офертада көрсетіледі, сондықтан нақты шартты сол жерден тексеру қажет.
Тізімдегі барлық он МҚҰ үшін негізгі құжат: жеке куәлік. Бұл өтінімді толтыру барысында ЖСН нөмірін және куәлік деректерін енгізуді талап етеді. Қосымша құжат (мысалы, айлық табыс туралы анықтама) осы деректер жиынтығында аталмаған, демек көпшілік жағдайда тек куәлік жеткілікті болуы мүмкін, бірақ нақты тізім МҚҰ жеке кабинетінде түпкілікті расталады.
Скоринг жүйесі әр өтінімді жеке бағалайтындықтан, «идеалды» қарыз алушының нақты формуласы жоқ. Дегенмен деректерге сүйенсек, жас цензіне сай келетін, дұрыс толтырылған анкетасы бар және банктік шотында белсенді қозғалысы бар қарыз алушының мақұлдау алу мүмкіндігі жоғарырақ болады. Бұл жалпы бақылау, кепілдік емес.
МҚҰ скорингі банктік несиелік тарихпен қатар өз ішкі деректер базасын да қолданады, сондықтан нашар несиелік тарих автоматты түрде бас тартуға әкелмеуі мүмкін. Дегенмен бұл әрбір өтінімнің міндетті түрде мақұлданатынын білдірмейді. Бас тартусыз деп аталған қызметтерде де соңғы шешім скоринг нәтижесіне байланысты қалады.
Мақұлдау мүмкіндігін арттыру үшін анкетаны толтырғанда дұрыс және өзекті ақпарат көрсету маңызды: қате енгізілген деректер немесе байланыс ақпаратының сәйкессіздігі скоринг нәтижесіне теріс әсер етуі мүмкін. Сондай-ақ бірнеше МҚҰ-ға бір мезгілде емес, кезекпен өтінім беру ұсынылады, себебі көп мөлшерде параллель сұраныс жіберу кейбір жүйелерде қосымша тексеруге түсуі мүмкін.
Алдымен қажетті сома мен мерзімге сай МҚҰ таңдалады. Көптеген сайтта калькулятор бар, ол арқылы төлем кестесі мен шамамен алынатын соманы алдын ала көруге болады.
Анкетада ЖСН, жеке куәлік деректері, байланыс ақпараты және банктік шот немесе карта нөмірі көрсетіледі. Деректердің дұрыстығы шешім қабылдау жылдамдығына тікелей әсер етеді.
Жіберілген деректер автоматты скоринг жүйесі арқылы тексеріледі. Кейбір жағдайда қосымша растау: мысалы, СМС-код немесе селфи түрінде: сұралуы мүмкін.
Тексеру аяқталғаннан кейін жүйе шешімді хабарлайды. Тізімдегі МҚҰ-ларда бұл кезең 3 минуттан (Kviku) 15 минутқа дейін (GMoney, CreditPlus, Credit365) созылады.
Шешім оң болса, электрондық шартқа қол қойылады, содан кейін қаражат көрсетілген картаға немесе шотқа аударылады.
Деректер бойынша ең жылдам шешім Kviku-де: 3 минут. Артынан Acredit (7 минут), TengeDa мен Лайм Кредит (5 минут әрқайсысы), CreditBar (9 минут) және Vivus пен ZaimBee (10 минут әрқайсысы) келеді. Ең баяу үш көрсеткіш: GMoney, CreditPlus және Credit365-те, әрқайсысында 15 минут.
Осы деректер жиынтығында әрбір МҚҰ-ның түнгі немесе демалыс күндеріндегі жұмыс кестесі жеке көрсетілмеген. Автоматты скоринг жүйелері әдетте тәулік бойы жұмыс істейтіні жалпы тәжірибеде кездеседі, бірақ дәл осы уақыт кестесін таңдаған компанияның өз сайтынан немесе қолдау қызметінен тексерген дұрыс.
Нақты төлем арналары (банк картасы, төлем терминалы, электрондық әмиян) әр МҚҰ жеке кабинетінде көрсетіледі. Ұсынылған деректер жиынтығында бұл ақпарат брендтер бойынша бөлек тізілмегендіктен, ресімдеу алдында әр компанияның шарттар бетінен қолжетімді тәсілдерді тексеру қажет.
Қарызды мерзімінен бұрын өтеу әдетте есептелетін пайыз сомасын азайтады, себебі пайыз нақты пайдаланылған күнге қарай есептеледі. Мерзімінен бұрын өтеудің дәл тәртібі (комиссиясыз ба, әлде қосымша шарттар бар ма) әр компанияның офертасында жеке көрсетіледі.
Мерзімін өткізіп алған жағдайда алдымен таңдалған МҚҰ-мен байланысып, жағдайды түсіндірген жөн. Көптеген компания ұзарту (пролонгация) немесе төлем кестесін қайта қарау мүмкіндігін ұсынады. Мерзімін өткізу қосымша өсімпұл мен айыппұлға әкелуі мүмкін, сондықтан үнсіз қалдырмай, қарыз берушімен байланысу маңызды.
Ұзарту мүмкіндігі мен шарттары компанияға қарай өзгереді және бұл ақпарат ұсынылған деректер жиынтығында жеке-жеке көрсетілмеген. Ұзарту қажет болған жағдайда таңдалған МҚҰ-ның жеке кабинетінен немесе қолдау қызметінен нақты шартты тексеру керек.
Әдетте ұзарту қосымша комиссиямен немесе жинақталған пайызды төлеумен байланысты болады. Нақты сома мен ресімдеу тәртібі әр МҚҰ-ның офертасында бөлек көрсетіледі, сондықтан жалпы цифрды алдын ала болжау дұрыс емес.
Ұсынылған деректер жиынтығында әрбір компанияның нақты комиссия тізімі жеке көрсетілмеген. Дегенмен ГЭСВ көрсеткіші барлық қосымша шығынды қамтитын жиынтық көрсеткіш болғандықтан, қарыздың шамамен толық құнын осы пайызға қарап бағалауға болады.
Мерзімін өткізу жағдайындағы нақты өсімпұл мөлшерлемесі әр МҚҰ-ның офертасында жеке белгіленеді. Осы деректер жиынтығында бұл көрсеткіш брендтер бойынша бөлек ұсынылмағандықтан, төлем мерзімін өткізбес бұрын таңдалған компанияның шарттар бетінен нақты санды тексерген жөн.
Нақты құнды есептеу үшін ГЭСВ көрсеткішін негізге алған дұрыс, себебі ол пайыз бен барлық комиссияны бір цифрға біріктіреді. Мысалы, ГЭСВ жоғарғы шегі 46%-ды құрайтын CreditPlus пен CreditBar сияқты компаниялардағы жалпы шығын, ГЭСВ 179%-ға дейін жететін компаниялармен салыстырғанда, теориялық тұрғыда төмен болуы мүмкін, бірақ нақты сома әр өтінімнің жеке шарттарына байланысты.
«Бас тартусыз» атауы жеделдікті білдіргенімен, автоматты скоринг жүйесі әрбір өтінімді жеке бағалайды. Сондықтан деректерде қате немесе сәйкессіздік болса (мысалы, жеке куәлік деректерінің дұрыс енгізілмеуі, байланыс ақпаратының расталмауы), жүйе бас тартуы мүмкін. Жас цензіне сай келмеу де бас тартудың негізгі себептерінің бірі: мысалы, TengeDa-ға 20 жасар өтініш беруші сай келмейді, себебі шектеу 21 жастан басталады.
Бас тарту қаупін азайту үшін анкетадағы барлық деректің дәл және өзекті болуын қамтамасыз ету қажет. Бір МҚҰ бас тартса, бұл басқа компанияда да міндетті түрде бас тартылады дегенді білдірмейді, себебі әр ұйымның скоринг жүйесі жеке жұмыс істейді. Дегенмен қысқа уақыт аралығында бірнеше өтінімді бірден жіберу орнына, себебін анықтап, содан кейін ғана келесі МҚҰ-ға жүгінген дұрыс.
Тізімдегі МҚҰ-лардың ортақ артықшылығы: өтінімнен ақша алуға дейінгі жол минуттармен өлшенеді: ең жылдамы 3 минут (Kviku), ал ең баяуы 15 минут (GMoney, CreditPlus, Credit365). Құжат тізімі қысқа: барлық он компанияда да негізгі талап: жеке куәлік қана. Сома диапазоны да кең: 10 000 ₸-тен 400 000 ₸-ге дейін таңдауға болады, бұл шағын және ірірек қажеттіліктің екеуіне де сай келеді.
Кемшілік ретінде ГЭСВ жоғарғы шегінің көп жағдайда 179%-ға дейін жетуін атап өткен жөн: TengeDa, GMoney, Credit365, Vivus, Acredit, Лайм Кредит және ZaimBee осы деңгейде тұр. Бұл қысқа мерзімде уақытылы өтелмеген жағдайда жалпы төлем сомасының едәуір өсуіне әкелуі мүмкін дегенді білдіреді. Сондай-ақ көпшілік МҚҰ мерзімін 30–45 күнмен шектейді, ал ұзақ мерзімді жоспарлау қажет болса, тізімде тек CreditBar ғана 60 айға дейінгі нұсқа ұсынады.
Қарыз ресімдеу алдында таңдалған компанияның ресми сайтында оферта мен шарттардың толық мәтіні жарияланғанын тексеру ұсынылады. Мазмұны нақты сома, мерзім, мөлшерлеме мен ГЭСВ көрсетілген ресми құжат сенімділіктің негізгі көрсеткіші болып табылады.
Онлайн анкета арқылы жіберілетін жеке деректер (ЖСН, жеке куәлік нөмірі, байланыс ақпараты) шифрланған арна арқылы өтуі тиіс. Ресімдеу алдында сайт мекенжайының қауіпсіз хаттамамен (https) ашылғанын және ресми домен екенін тексерген жөн.
Клиенттердің көбі жылдам шешім мен қарапайым ресімдеу процесін ерекше атап өтеді: анкетаны толтырудан бастап ақша алуға дейін бірнеше минут кетуі көптеген қарыз алушы үшін негізгі артықшылық болып саналады.
Теріс пікірлердің басым бөлігі ГЭСВ жоғары деңгейіне және мерзімін өткізген жағдайда қосымша шығынның тез өсуіне байланысты болады. Сондықтан қарызды алу алдында төлем кестесін мұқият жоспарлау ұсынылады.
Сарапшылар қарыз таңдағанда алдымен жарнамалық мөлшерлемеге емес, ГЭСВ көрсеткішіне назар аударуды кеңес береді, себебі дәл осы цифр жалпы құнды көрсетеді. Сома мен мерзімді нақты қажеттілікке сай таңдау, ал шартты қол қоймас бұрын толық оқып шығу маңызды. Бірнеше МҚҰ-ны параллель емес, кезекпен салыстырып, өз қаржылық мүмкіндігіне сай нұсқаны таңдаған жөн.
Мұндай жағдайда микроқаржы ұйымдарына жүгінуге болады, себебі олар банктерге қарағанда автоматты скоринг арқылы жылдам шешім қабылдайды. Осы мақаладағы каталогта TengeDa, GMoney, CreditPlus, Credit365, Vivus, Acredit, CreditBar, Kviku, Лайм Кредит және ZaimBee сынды он МҚҰ салыстырылған.
МҚҰ скоринг жүйесі әдетте несиелік тарихпен қатар ішкі деректерді де қолданады, сондықтан толық тексерусіз мақұлдау кепілдігі жоқ. Нашар несиелік тарих автоматты түрде бас тартуға әкелмейді, бірақ соңғы шешім скоринг нәтижесіне байланысты.
Тізімдегі он МҚҰ-ның бәрі де толығымен онлайн жұмыс істейді: анкетаны толтырудан бастап шешім алуға дейінгі процесс сайт немесе қолданба арқылы жүреді. Қосымша сұрақ туындаса, анықтама қызметінің телефон нөмірлері арқылы байланысуға болады.
Негізгі тәсіл: банк картасына аударым. Нақты қолжетімді арналар (карта, электрондық әмиян немесе өзге тәсіл) әр компанияның жеке кабинетінде көрсетіледі, сондықтан ресімдеу кезінде тексеру қажет.
Мерзімін өткізу қосымша өсімпұл мен айыппұлға әкелуі мүмкін, ал нақты мөлшерлеме әр МҚҰ-ның офертасында жеке белгіленеді. Мұндай жағдайда үнсіз қалмай, қарыз берушімен байланысып, ұзарту немесе төлем кестесін қайта қарау мүмкіндігін сұраған дұрыс.
Бұл әр МҚҰ-ның ішкі саясатына және скоринг нәтижесіне байланысты, ал ұсынылған деректер жиынтығында бұл шарт брендтер бойынша жеке көрсетілмеген. Нақты жауапты таңдаған компанияның офертасынан немесе қолдау қызметінен алған дұрыс.
Тіс емдеуге ақша керек болды. Өтінім тез мақұлданды, ақша картаға бірден түсті.
Жалдау ақысын жабуға алдым. Форма толтыру сәл ұзақ болды, бірақ қоңырау шалмады.
Ас үй жөндеуге алдым. Мерзімі ұзақтау ыңғайлы, ақша тез түсті.
Басқа қалаға жолақы керек болды. Жалпы жаман емес, бірақ мақұлдау біраз созылды.
Оқу үшін ноутбук алуға алдым. Ақша сол күні түсті, бәрі түсінікті болды.
Көлік жөндеуге шұғыл ақша керек болды. Тез мақұлдап, ақша картаға бірден түсті. Көп көмектесті!
Жалақыға дейін курстарды төлеуге қарыз алдым. Шарттары түсінікті, бірақ мақұлдау күткеннен сәл ұзағырақ болды.
Жаңа тұрмыстық техника алуға қаражат қажет болды. Бәрін онлайн рәсімдедім, қоңыраусыз және артық әуресіз. Өте ыңғайлы.